In wirtschaftlich unruhigen Zeiten wächst bei vielen Menschen das Bedürfnis, einen Teil ihrer Ersparnisse physisch greifbar in der eigenen Wohnung zu wissen. Der Gedanke dahinter wirkt auf den ersten Blick verständlich: Scheine, die man in den Händen hält, sind unabhängig von Serverausfällen beim Online-Banking, technischen Störungen im Kartenzahlungsverkehr oder möglichen Bankenschieflagen. Wer jedoch größere Summen Bargeld zu Hause aufbewahren möchte, tauscht ein gefühltes Sicherheitsplus gegen eine ganze Reihe realer und oft unterschätzter Verlustrisiken ein.
Ob unter der berühmten Matratze, in der Kaffeedose, hinter einer losen Fußleiste oder im kleinen Möbeltresor aus dem Baumarkt – im Ernstfall erweisen sich heimische Verstecke fast immer als trügerisch. Kommt es zu einem Wohnungseinbruch, einem Wohnungsbrand oder einem Wasserschaden, folgt auf den ersten Schreck meist das böse Erwachen bei der Schadensregulierung. Denn die reguläre Hausratversicherung ersetzt gestohlenes oder vernichtetes Bargeld nur bis zu sehr engen Höchstgrenzen.
Auch der vermeintlich unangreifbare Ausweg über ein Schließfach bei der Hausbank hat in der Praxis erhebliche Tücken, die vielen Bankkunden beim Vertragsabschluss gar nicht bewusst sind. Ein kompakter Blick auf die Fakten zeigt, warum das Horten großer Banknotenbestände im Eigenheim keine gute Idee ist, wo die Fallstricke beim Versicherungsschutz liegen und welche Menge an Scheinen als echte Notfallreserve tatsächlich sinnvoll bleibt.
Die Psychologie des Greifbaren vs. die Realität im Ernstfall
Geld auf einem Giro- oder Tagesgeldkonto besteht im Alltag lediglich aus einer digitalen Ziffernfolge auf dem Bildschirm. Physische Banknoten vermitteln dagegen ein unmittelbares Gefühl von Kontrolle und Unabhängigkeit. Gerade ältere Sparer oder sicherheitsorientierte Haushalte neigen deshalb dazu, über Jahre hinweg immer wieder Hunderter- oder Zweihunderter-Scheine vom Automaten abzuheben und daheim als eiserne Reserve beiseitezulegen.
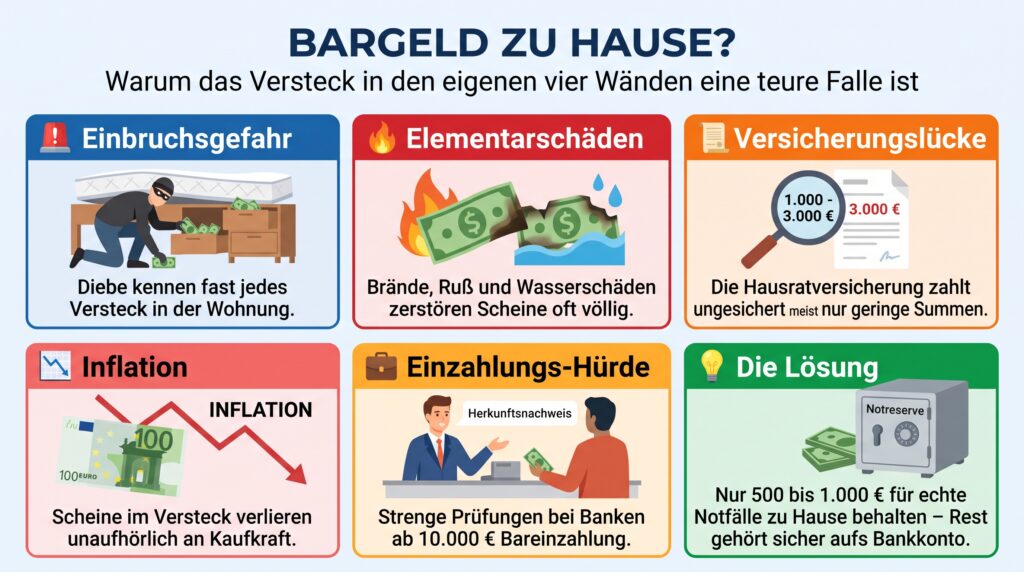
Das Problem beginnt jedoch in dem Moment, in dem diese Reserve über einen normalen Haushaltsbetrag hinauswächst und vier- oder gar fünfstellige Summen erreicht. Wer dauerhaft viel Bargeld zu Hause aufbewahren will, macht seine eigene Wohnung unweigerlich zu einem Hochrisiko-Lagerort – und zwar völlig unabhängig davon, wie originell das gewählte Versteck im Bücherregal, im Gefrierfach oder im Kleiderschrank erscheint.
Erfahrene Kriminalbeamte weisen regelmäßig darauf hin, dass professionelle Einbrecherbanden unter enormem Zeitdruck arbeiten und sämtliche klassischen Verstecke in Wohn- und Schlafräumen innerhalb weniger Minuten systematisch durchsuchen. Was Bewohner für ein raffiniertes Geheimversteck halten, gehört für geübte Täter meist zu den ersten Anlaufstellen.
Vor dieser Selbstüberschätzung bei der Suche nach vermeintlich sicheren Wohnungsverstecken warnt Harald Schmidt, Geschäftsführer der Polizeilichen Kriminalprävention der Länder und des Bundes, mit klaren Worten:
„Einbrecher kennen jedes Versteck.“
Hinzu kommt eine Gefahr, an die noch seltener gedacht wird als an Kriminelle: Elementarschäden und Brände. Bei einem Schwelbrand in der Küche, einem Kurzschluss oder einem massiven Rohrbruch werden ungeschützte Geldscheine innerhalb kürzester Zeit bis zur Unkenntlichkeit zerstört. Zwar ersetzt die Deutsche Bundesbank beschädigtes Bargeld grundsätzlich zum Nennwert, sofern noch mehr als die Hälfte eines Geldscheins vorgelegt werden kann oder nachweisbar ist, dass der fehlende Teil vernichtet wurde. Verbrennen Banknoten jedoch bei hohen Temperaturen vollständig zu loser Asche, lässt sich dieser Nachweis in der Praxis oft nicht mehr erbringen.
Das große Missverständnis bei der Hausratversicherung
Viele Verbraucher gehen selbstverständlich davon aus, dass ihre bestehende Hausratversicherung bei einem Einbruchdiebstahl oder Wohnungsbrand auch für das entwendete Bargeld aufkommt. Grundsätzlich zählen Wertsachen und Bargeld zwar zum versicherten Hausrat, doch die Versicherungsgesellschaften ziehen hier im Kleingedruckten äußerst strenge Entschädigungsgrenzen ein.
Wer sein Bargeld zu Hause aufbewahren und unverschlossen in einer Schublade, einer Geldkassette oder einer Kommode lagern möchte, erhält im Schadensfall je nach Tarif meist nur einen Maximalbetrag zwischen 1.000 und 3.000 Euro ersetzt. Alles, was darüber hinausgeht, bleibt das persönliche Verlustrisiko des Bewohners. Selbst wenn 25.000 Euro für einen geplanten Autokauf oder als Erspartes in einer Schatulle lagen, überweist der Versicherer nach dem Einbruch lediglich die vereinbarte Obergrenze für unverschlossenes Geld.
Auch ein kleiner Tresor aus dem Baumarkt oder Elektronikhandel löst dieses Problem nicht. Damit eine Hausratversicherung überhaupt höhere Bargeldbeträge absichert, müssen zwingend drei strenge Voraussetzungen erfüllt sein:
- Zertifizierte Sicherheitsstufe: Der Wertschutzschrank muss über eine anerkannte Zertifizierung nach europäischer Norm (etwa EN 1143-1, Widerstandsgrad 0 oder I) verfügen und von Prüfinstituten wie der VdS Schadenverhütung anerkannt sein.
- Mindestgewicht oder Verankerung: Wiegt der Tresor unter 200 Kilogramm (bei manchen Versicherern sogar unter 1.000 Kilogramm), muss er nachweislich fachgerecht im Mauerwerk oder im Betonboden verankert sein, damit Einbrecher ihn nicht einfach komplett abtransportieren können.
- Nachweispflicht durch den Kunden: Im Schadensfall muss der Versicherte glaubhaft belegen können, dass sich die angegebene Bargeldsumme tatsächlich im Tresor befunden hat – etwa durch aktuelle Abhebungsbelege der Bank. Wer über zehn Jahre hinweg kleine Beträge gesammelt hat, scheitert in der Praxis oft schon an dieser Beweishürde.
Warum auch das Bankschließfach nur bedingt abgesichert ist
Angesichts dieser Hürden weichen viele Sparer auf ein Schließfach bei ihrer Filialbank oder Sparkasse aus. Doch auch hier herrscht ein weit verbreiteter Irrtum: Viele Kunden glauben, der Inhalt eines Bankschließfachs sei durch die Bank automatisch und in unbegrenzter Höhe gegen Einbruch oder Raub versichert. Das ist in der Realität jedoch oft nicht der Fall.
Wie schmerzhaft diese Sicherheitslücke werden kann, zeigten in der Vergangenheit spektakuläre Einbrüche in die Tresorräume von Kreditinstituten, bei denen Täter hunderte Schließfächer aufbrachen. Viele Betroffene mussten anschließend feststellen, dass der Schutz für ihr eingelagertes Vermögen enge Grenzen hatte. Wer anstelle der eigenen Wohnung ein Schließfach nutzt und nicht mehr sein Bargeld zu Hause aufbewahren möchte, muss vier entscheidende Einschränkungen kennen:
- Keine automatische Vollversicherung durch die Bank: Der Mietvertrag für ein Schließfach regelt in erster Linie die Bereitstellung des Platzes im Tresorraum. Viele Kreditinstitute schließen eine eigene Haftung für den Inhalt aus oder begrenzen den inkludierten Grundschutz auf vergleichsweise niedrige Pauschalbeträge zwischen 5.000 und 25.000 Euro – und zwar nur dann, wenn die Bank ein Verschulden trifft.
- Versicherungslücke bei Bargeld über die Hausratpolice: Zwar bieten viele moderne Hausratversicherungen eine sogenannte Außenversicherung an, die auch den Inhalt von Bankschließfächern mit abdeckt. Doch Vorsicht: Während Schmuck, Goldmünzen oder Uhren im Schließfach oft bis zur höheren Wertsachengrenze geschützt sind, schließen zahlreiche Versicherer reines Bargeld im Bankschließfach entweder komplett aus oder deckeln die Erstattung wieder auf wenige tausend Euro.
- Das Bankgeheimnis wird zum Nachweis-Bumerang: Eine Bank weiß aus Gründen der Diskretion nicht, was ein Kunde in sein Schließfach legt. Genau das wird nach einem Einbruch oder Brand im Tresorraum zum juristischen Problem: Der Kunde steht in der vollen Beweispflicht, dass sich tatsächlich 50.000 Euro in bar in der Kassette befanden. Ohne lückenlose Bankbelege, Zeugen oder aktuelle Fotos erkennen Gerichte und Versicherungen hohe Bargeldforderungen oft nicht an.
- Laufende Kosten und eingeschränkter Zugriff: Für die Miete des Schließfachs sowie für eine separat abgeschlossene Schließfachversicherung fallen jährliche Gebühren an. Zudem ist das Geld im Ernstfall nur während der regulären Schalteröffnungszeiten der Filiale zugänglich.
Auf dieses oft übersehene Nachweis- und Haftungsrisiko bei Schließfächern weist auch Julia Topar vom Gesamtverband der Deutschen Versicherungswirtschaft (GDV) ausdrücklich hin:
„Im Schadenfall muss der Kunde nachweisen, was im Schließfach lag.“
Der garantierte Verlust durch Inflation und Einzahlungsprüfungen
Selbst wenn weder Einbrecher noch Brände zuschlagen, arbeitet die Zeit unaufhörlich gegen große Bargeldbestände. Jeder Euroschein, der jahrelang unverzinst in einer Kassette liegt, verliert durch die allgemeine Teuerung Jahr für Jahr an realer Kaufkraft. Bei einer Inflationsrate von drei Prozent schmilzt der reale Gegenwert von 20.000 Euro Bargeld innerhalb von zehn Jahren um mehr als ein Viertel zusammen, ohne dass ein einziger Schein fehlt. Wer über lange Zeiträume hohe Summen Bargeld zu Hause aufbewahren will, nimmt diesen schleichenden Vermögensverlust sehenden Auges in Kauf.
Hinzu kommt ein bürokratisches Hindernis, sobald das gehortete Geld später wieder auf ein Bankkonto eingezahlt oder für eine größere Anschaffung genutzt werden soll. Aufgrund verschärfter Geldwäschevorschriften verlangen Kreditinstitute in Deutschland bei Bareinzahlungen ab 10.000 Euro (bei Gelegenheitskunden oft schon ab 2.500 Euro) einen lückenlosen Herkunftsnachweis.
Wer dann mit einem Briefumschlag voller älterer Hundert-Euro-Scheine am Schalter erscheint und lediglich erklärt, das Geld über die letzten fünfzehn Jahre zu Hause gespart zu haben, stößt bei den Compliance-Abteilungen der Banken regelmäßig auf erhebliche Probleme. Alte Auszahlungsquittungen werden nach Jahren oft nicht mehr als ausreichender Beleg akzeptiert, weil das Geld zwischenzeitlich längst hätte ausgegeben sein können.
Wie viel Bargeld für den Notfall tatsächlich sinnvoll ist
Bedeutet das nun, dass man komplett auf Scheine und Münzen in den eigenen vier Wänden verzichten sollte? Keineswegs. Eine überschaubare Bargeldreserve für kurzfristige Ausfälle gehört zu jeder vernünftigen Haushaltsvorsorge. Wenn durch eine technische Störung die Kartenterminals im Supermarkt streiken, ein regionales Unwetter die Stromversorgung unterbricht oder das Portemonnaie samt Bankkarten verloren geht, ist ein kleiner physischer Puffer Gold wert.
Auch das Bundesamt für Bevölkerungsschutz und Katastrophenhilfe (BBK) rät im Rahmen der allgemeinen Notfallvorsorge ausdrücklich dazu, einen gewissen Bargeldbetrag griffbereit im Haus zu haben. Entscheidend ist dabei jedoch das richtige Augenmaß:
- Die sinnvolle Größenordnung: Als praxisnaher Richtwert für den heimischen Notgroschen in bar gilt ein Betrag von etwa 500 bis maximal 1.000 Euro pro Haushalt – also genau so viel, um den Einkauf von Lebensmitteln, Medikamenten und Kraftstoff für ein bis zwei Wochen problemlos überbrücken zu können.
- Kleine Stückelung wählen: In einer echten Störungssituation können Händler oder Tankstellen große 100- oder 200-Euro-Scheine oft nicht wechseln. Eine Mischung aus 5-, 10-, 20- und 50-Euro-Scheinen sowie etwas Münzgeld ist im Alltag deutlich nützlicher.
- Abdeckung durch die Standardpolice: Ein Betrag unterhalb von 1.000 Euro bewegt sich exakt in dem Rahmen, den fast jede reguläre Hausratversicherung selbst ohne teuren Spezialtresor problemlos abdeckt.
Fazit: Kleine Notreserve ja, große Vermögenslagerung nein
In der Gesamtschau zeigt sich eine klare Grenze zwischen sinnvoller Vorsorge und unnötigem Risiko. Wer einen überschaubaren Notfallbetrag in kleinen Scheinen für kurzfristige Zahlungsstörungen bereithält, handelt vorausschauend. Wer jedoch zehntausende Euro als vermeintliche Krisenwährung dauerhaft Bargeld zu Hause aufbewahren möchte, setzt sein Erspartes gleich mehrfach aufs Spiel: Durch den garantierten Kaufkraftverlust der Inflation, durch das hohe Einbruchs- und Brandrisiko sowie durch strenge Versicherungsgrenzen, die selbst vor dem Bankschließfach nicht automatisch haltmachen.
Für größere Rücklagen bieten verzinste Tagesgeldkonten – geschützt durch die gesetzliche Einlagensicherung bis 100.000 Euro pro Kunde und Bank – sowie breit gestreute Wertpapierdepots ein Vielfaches an rechtlicher Sicherheit, Transparenz und Werterhalt. So bleibt das eigene Zuhause das, was es sein sollte: ein sicherer Lebensraum und kein unversicherter Tresorraum.
Weiterführende Quellen
- Bundesamt für Bevölkerungsschutz und Katastrophenhilfe (BBK): Vorsorge und Verhalten in Notsituationen
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Informationen zur Hausratversicherung und Wertsachenschutz
- Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin): Herkunftsnachweis bei Bareinzahlungen ab 10.000 Euro
Disclaimer/Risikohinweis: Die in diesem Artikel bereitgestellten Inhalte dienen ausschließlich der allgemeinen Information und Weiterbildung und stellen keine Anlageberatung, Versicherungsberatung, Finanzberatung, Steuerberatung oder Rechtsberatung dar. Versicherungsbedingungen und Entschädigungsgrenzen variieren je nach Tarif und Gesellschaft; maßgeblich sind stets die individuellen Vertragsunterlagen des jeweiligen Versicherers. Trotz sorgfältiger Recherche wird keine Gewähr für die Richtigkeit, Vollständigkeit und Aktualität der Informationen übernommen. Finanzielle und versicherungsrechtliche Entscheidungen sollten stets nach eigener gründlicher Prüfung oder in Abstimmung mit einem qualifizierten Fachberater getroffen werden.