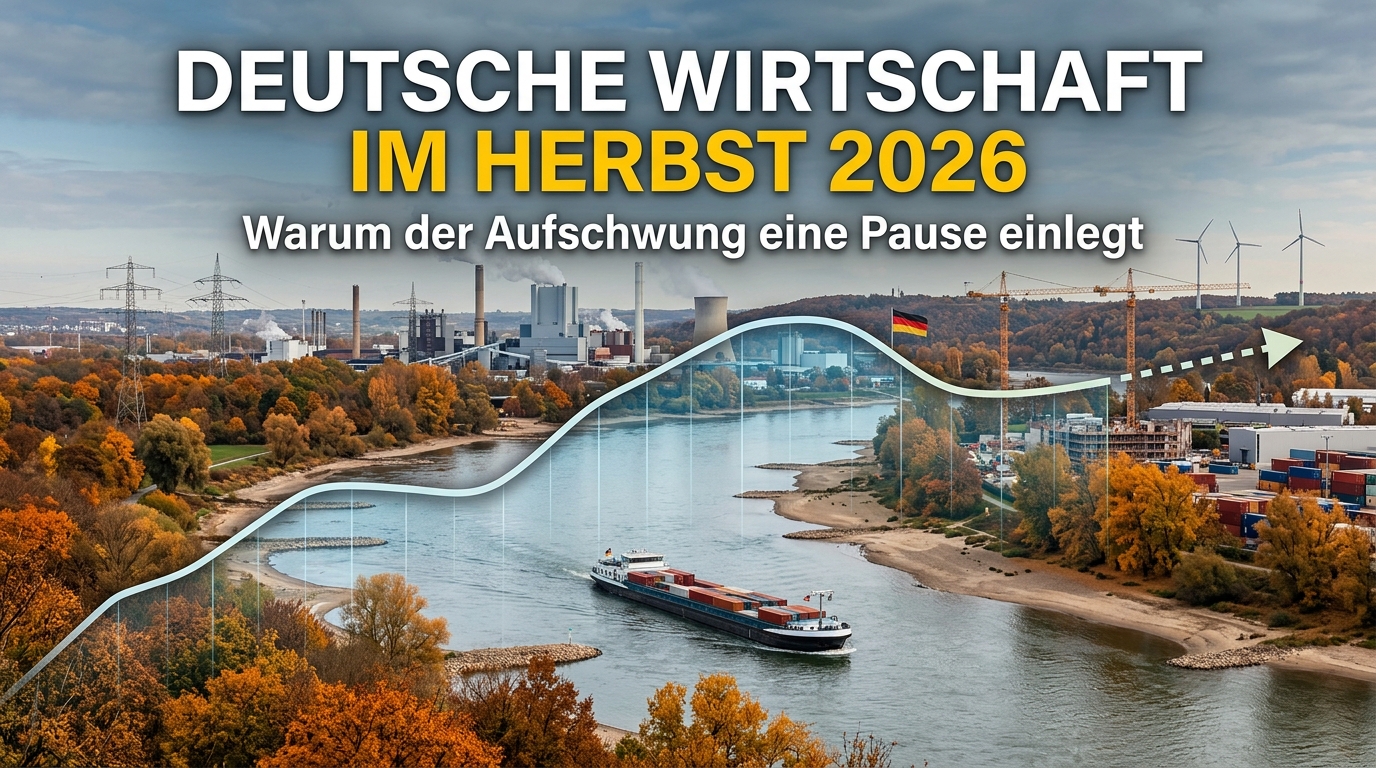
Nach dem spürbaren Aufschwung zu Jahresbeginn legt die deutsche Wirtschaft im Herbst 2026 eine sichtbare Pause ein. Im dritten Quartal hat die konjunkturelle Dynamik vorübergehend an Schwung verloren, nachdem die ersten sechs Monate des Jahres noch von einer merklichen Erholung geprägt waren. Der aktuelle Monatsbericht des Bundesministeriums für Wirtschaft und Klimaschutz zeigt, dass vor allem eine Verkettung mehrerer Sonderfaktoren für diese Wachstumsdelle verantwortlich ist.
Gesamtmarkt weiterhin auf einem vorsichtigen Erholungspfad
Trotz dieser kurzfristigen Abkühlung befindet sich der Gesamtmarkt grundlegend weiterhin auf einem vorsichtigen Erholungspfad. Allerdings belasten anhaltend hohe Energiekosten, geopolitische Verwerfungen und zähe Kaufkraftverluste die Stimmung bei Unternehmen wie auch bei privaten Haushalten gleichermaßen.
Dass die deutsche Wirtschaft im Herbst 2026 an Schwung verliert, liegt nach Angaben des Bundeswirtschaftsministeriums vor allem an vorübergehenden Sondereffekten. Das Bundesministerium für Wirtschaft und Klimaschutz fasst unter Leitung von Bundesminister Robert Habeck diese Zwischenbilanz im aktuellen Lagebericht folgendermaßen zusammen:
„Die Dynamik der deutschen Wirtschaft dürfte sich im dritten Quartal 2026 – nach der Belebung im ersten Halbjahr – infolge von Sonderfaktoren vorübergehend abgeschwächt haben. Zwar hellten sich die Stimmungsindikatoren zuletzt weiter auf. Der nachlassende globale Lageraufbau bei energieintensiven Gütern, der vor allem im zweiten Quartal noch Impulse für Produktion und Exporte gab, sowie Einschränkungen der Binnenschifffahrt infolge von Niedrigwasser dämpfen aber weiterhin die Wertschöpfung.“
Produktion und Bausektor: Wie sich die deutsche Wirtschaft im Herbst 2026 behauptet
Für die deutsche Wirtschaft im Herbst 2026 ist das Produzierende Gewerbe ein wichtiger Gradmesser, der derzeit gemischte Signale sendet. Auf den ersten Blick fiel die Gesamtproduktion im August überraschend stark aus: Preis-, kalender- und saisonbereinigt stieg der Ausstoß im Vergleich zum Vormonat um 2,0 Prozent. Damit erreichte die Ausbringung den höchsten Stand seit achtzehn Monaten und lag arbeitstäglich bereinigt um 2,3 Prozent über dem Niveau des Vorjahres.
Ein genauerer Blick hinter die Statistik offenbart jedoch, dass dieser Anstieg im Wesentlichen von einem einmaligen Sondereffekt getragen wurde. Das gesamte Baugewerbe verzeichnete im August ein kräftiges Plus von 9,3 Prozent, angeführt von einer außergewöhnlichen Expansion im Ausbaugewerbe von 13,1 Prozent. Ausschlaggebend hierfür war die buchhalterische Fertigstellung eines großen Infrastrukturprojekts im Energiebereich, die allein rund einen ganzen Prozentpunkt des gesamten Produktionsanstiegs ausmachte. Der klassische Hoch- und Tiefbau setzte seinen moderaten Erholungskurs mit Zuwächsen von 2,0 beziehungsweise 0,4 Prozent fort.
Ganz anders stellt sich die Lage in den klassischen Industriehallen dar. Die eigentliche Industrieproduktion ohne Bau legte im August lediglich um 0,6 Prozent zu und verfehlte im Mittel der Monate Juli und August das Niveau des zweiten Quartals um 1,4 Prozent.
Besonders die energieintensiven Branchen büßten nach den vorangegangenen Zuwächsen an Dynamik ein und drosselten ihre Produktion den dritten Monat in Folge leicht um 0,5 Prozent. Innerhalb der einzelnen Zweige zeigten sich der Maschinenbau mit einem Plus von 5,3 Prozent und die Metallerzeuger mit plus 3,5 Prozent erholt. Demgegenüber mussten die Hersteller von Kraftfahrzeugen und Autoteilen mit minus 5,4 Prozent sowie die Chemieindustrie mit minus 1,2 Prozent spürbare Rücksetzer hinnehmen.
Schwankende Auftragseingänge und die Rolle staatlicher Großaufträge
Beim Blick auf die Auftragslage zeigt sich, vor welchen Herausforderungen die deutsche Wirtschaft im Herbst 2026 steht. Nach deutlichen Anstiegen zu Beginn des Sommers brachen die Auftragseingänge der Industrie im August um 10,6 Prozent gegenüber Juli ein.
Hauptursache für diese Berg- und Talfahrt ist die extreme Abhängigkeit von Großaufträgen, insbesondere im sonstigen Fahrzeugbau, zu dem auch staatliche Beschaffungen im Verteidigungssektor gehören. Hatten sich die Bestellungen in diesem Bereich im Juli noch mehr als verdoppelt, brachen sie im August um 61,5 Prozent ein.
Ohne staatliche Großprojekte würde die deutsche Wirtschaft im Herbst 2026 in vielen Teilbereichen der Industrie eine spürbare Stagnation erleben. Rechnet man die Großaufträge aus der Statistik heraus, veränderten sich die Ordereingänge im Vormonatsvergleich mit minus 0,1 Prozent praktisch nicht; im Dreimonatsvergleich ergab sich sogar ein Minus von 2,6 Prozent.
Sowohl das Inlandsgeschäft mit einem Einbruch von 17,3 Prozent als auch die Auslandsbestellungen mit einem Rückgang von 5,4 Prozent verloren im Spätsommer an Boden. Positiv stachen lediglich die Hersteller von Kraftfahrzeugen hervor, deren Aufträge um 2,8 Prozent zulegten, nachdem sie zuvor kräftige Einbußen verzeichnet hatten.
Außenhandel zwischen Niedrigwasser und globalen Verschiebungen
Auch im weltweiten Handel spürt die deutsche Wirtschaft im Herbst 2026 zunehmenden Gegenwind. Die nominalen Warenausfuhren gaben im August den zweiten Monat hintereinander nach und sanken bereinigt um 2,7 Prozent gegenüber dem Vormonat. Zwar liegen die Exporte seit Jahresbeginn dank des starken Frühlings insgesamt um 5,2 Prozent über Vorjahresniveau, doch der Rückenwind hat spürbar nachgelassen.
Gleich zwei Hemmschuhe belasten derzeit das Exportgeschäft: Zum einen laufen die Vorzieheffekte bei energieintensiven Gütern aus, die im ersten Halbjahr im Zuge des Nahost-Konflikts zu schnellen Lageraufstockungen im Ausland geführt hatten. Zum anderen bereitet das historische Niedrigwasser auf wichtigen Binnenschifffahrtswegen erhebliche logistische Probleme.
Die logistischen Behinderungen auf den Binnenwasserstraßen verdeutlichen, wie empfindlich die deutsche Wirtschaft im Herbst 2026 auf infrastrukturelle Engpässe reagiert. Da Frachtschiffe auf Flüssen wie dem Rhein nur mit verringerter Ladung fahren können, stauen sich Vorprodukte und Fertigwaren.
Gleichzeitig verzeichneten die deutschen Einfuhren aus China im August einen beachtlichen Zuwachs von 11,0 Prozent, während der monatliche deutsche Handelsüberschuss um 4,3 Milliarden Euro auf 11,4 Milliarden Euro schrumpfte. Da die Einfuhrpreise im August um 1,1 Prozent anzogen – getrieben durch teure Rohstoffimporte –, verschlechterten sich auch die realen Terms of Trade für deutsche Betriebe.
Teure Energie und zähe Inflation belasten die Betriebe
Auf der Kostenseite wird die deutsche Wirtschaft im Herbst 2026 vor allem durch die anhaltend hohen Preise an den Energiemärkten ausgebremst. Die Verbraucherpreise stiegen im September um 3,3 Prozent gegenüber dem Vorjahresmonat. Maßgeblicher Preistreiber war erneut die Energie, die sich im Vorjahresvergleich um fast 15 Prozent verteuerte.
Rohöl der Sorte Brent kostete im Septemberdurchschnitt rund 102 US-Dollar je Barrel. Auch wenn die Terminmärkte für das Jahresende 98 Dollar und für den Spätsommer 2027 etwa 83 Dollar erwarten, bleiben die Gaspreise voraussichtlich längerfristig auf hohem Niveau. Diese Kosten schlagen ungebremst auf die Produktionsketten durch: Die Erzeugerpreise stiegen im August um 4,6 Prozent – der kräftigste Zuwachs seit Frühjahr 2023 –, während die Preise für importierte Energie sogar um 43,0 Prozent explodierten.
Die Kerninflation ohne Energie und Nahrungsmittel verharrt stabil auf erhöhtem Niveau bei 2,4 Prozent. Die ab Oktober wirksame Absenkung der Energiesteuer auf Kraftstoffe dürfte den Preisdruck an den Tankstellen zwar leicht mildern und die Inflationsrate um rund 0,1 Prozentpunkte drücken, an der grundlegenden Teuerung ändert dies jedoch wenig.
Konsumklima im Keller und historische Sparneigung
Für private Haushalte und den Einzelhandel stellt die deutsche Wirtschaft im Herbst 2026 derzeit eine spürbare Belastungsprobe dar. Zwar erholten sich die preisbereinigten Einzelhandelsumsätze im August um 1,3 Prozent gegenüber dem schwachen Juli, im Mittel der Monate Juli und August lagen sie jedoch mehr als zwei Prozent unter dem Vorquartal.
Das Konsumklima der Verbraucher ist regelrecht abgestürzt: Der GfK-Konsumklimaindex sank für Oktober um 3,8 Punkte auf minus 30,6 Zähler, wobei die Einkommenserwartungen der Bürger um deutliche 16,7 Punkte einbrachen. Gleichzeitig kletterte die Sparneigung auf einen Höchstwert, der zuletzt während der globalen Finanzkrise im Jahr 2008 gemessen wurde. Angesichts anhaltender Reallohnsorgen halten Verbraucher ihr Geld zusammen.
Einen überraschenden Lichtblick boten im September die privaten Pkw-Neuzulassungen, die im Vormonatsvergleich um 7,6 Prozent und zum Vorjahr um 9,0 Prozent zulegten. Getragen wurde dieser Zuwachs fast ausschließlich von Elektroautos, gestützt durch die staatliche Kaufförderung und den Kostendruck an herkömmlichen Zapfsäulen.
Arbeitsmarkt und Insolvenzen: Belastungsproben für die Betriebe
Auch auf dem Beschäftigungsmarkt hinterlässt die deutsche Wirtschaft im Herbst 2026 erste deutliche Bremsspuren. Die Erwerbstätigkeit ging im August um 29.000 Personen zurück und unterschritt das Vorjahresniveau um 0,5 Prozent. Die Zahl der Arbeitslosen stieg im September saisonbereinigt um 12.000 Personen, während auch die sozialversicherungspflichtige Beschäftigung nachgab.
Das historisch hohe Niveau bei den Unternehmenspleiten verdeutlicht, unter welchem Druck die deutsche Wirtschaft im Herbst 2026 steht. Laut amtlicher Statistik wurden in den zwölf Monaten bis Juli 2026 insgesamt 25.043 Unternehmensinsolvenzen registriert, was einem Anstieg von 7,1 Prozent entspricht.
Der noch aktuellere Insolvenztrend des Leibniz-Instituts für Wirtschaftsforschung Halle meldete für September 1.666 Insolvenzen von Personen- und Kapitalgesellschaften – ein Plus von 13,4 Prozent gegenüber dem Vorjahresmonat. Damit verharrte das dritte Quartal auf dem zweithöchsten Insolvenzniveau seit mehr als zwei Jahrzehnten.
Frühindikatoren und Ausblick auf das Jahresende
Trotz der aktuellen Dämpfer gibt es berechtigte Hoffnung, dass die deutsche Wirtschaft im Herbst 2026 ein stabiles Fundament für das vierte Quartal legt. Wichtige Frühindikatoren haben sich zuletzt spürbar aufgehellt: Der ifo Geschäftsklimaindex stieg im September zum fünften Mal in Folge und erreichte den besten Wert seit Mai 2023. Sowohl die laufenden Geschäfte als auch die Aussichten für die kommenden Monate werden von den Unternehmen wieder optimistischer beurteilt.
Auch der Einkaufsmanagerindex von S&P Global kletterte auf den höchsten Stand seit Herbst 2025, wobei sich erstmals auch die Dienstleistungsbranche spürbar erholte. Im weltweiten Umfeld stützen anhaltende Investitionen in Rechenzentren, Informationstechnik und künstliche Intelligenz die Auftragslage der deutschen Elektronik- und Maschinenbaubetriebe.
Fazit: Eine Atempause auf dem Weg zur Stabilisierung
Zusammenfassend zeigt sich: Die deutsche Wirtschaft im Herbst 2026 befindet sich nicht in einem freien Fall, sondern durchläuft eine typische Wachstumsdelle. Das Zusammenspiel aus nachlassenden Sonderimpulsen, logistischen Engpässen auf den Flüssen und zähen Energiekosten hat das Tempo vorübergehend gedrosselt.
Sobald die Transportwege im Spätherbst wieder voll befahrbar sind und die Entlastungen an den Rohstoffmärkten durchschlagen, bestehen gute Chancen, dass die deutsche Industrie zum Jahreswechsel wieder auf einen stabileren Erholungskurs einschwenkt.
Weiterführende Quellen
Offizieller Monatsbericht zur Wirtschaftsentwicklung im Oktober 2026 des Bundeswirtschaftsministeriums
Aktuelle Monatsstatistiken zu Produktion, Außenhandel und Erwerbstätigkeit beim Statistischen Bundesamt Destatis
Ergebnisse der monatlichen Unternehmensbefragung zum Geschäftsklima beim ifo Institut
Monatlicher Trendbericht zum Insolvenzgeschehen beim Leibniz-Institut für Wirtschaftsforschung Halle
Prognosen und weltwirtschaftliche Rahmendaten im World Economic Outlook des Internationalen Währungsfonds
Disclaimer/Risikohinweis: Dieser Beitrag dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlageberatung, volkswirtschaftliche Handlungsempfehlung oder Aufforderung zu geschäftlichen Dispositionen dar. Wirtschafts- und Konjunkturdaten basieren auf vorläufigen statistischen Erhebungen und unterliegen fortlaufenden amtlichen Revisionen sowie unvorhersehbaren Marktrisiken.